الأوراق تكشف تفاصيل اتفاقية مصافي عدن مع شركة إماراتية.. 70 ألف طن للشحنة واعتمادات بمليارات الريالات وتساؤلات حول الضمانات؟؟!!
الأوراق اليمنية – متابعة | 28 أكتوبر 2026
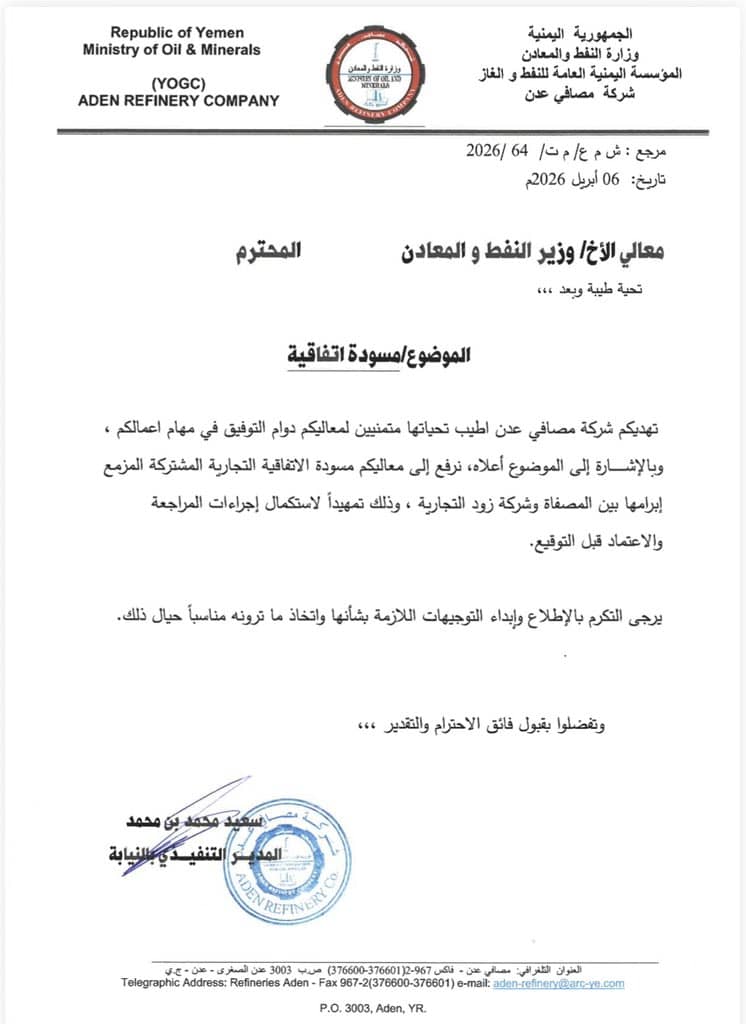
كشفت وثائق اتفاقية تجارية مؤرخة في 30 مارس 2026، بين شركة مصافي عدن الحكومية وشركة «ZOD PETROLEUM OIL PRODUCT GAS TRADING LLC» المسجلة في دبي، عن ترتيبات لتوريد وتخزين وبيع المنتجات النفطية، باستخدام ثمانية خزانات تابعة للمصفاة، في إطار شراكة لتقاسم الأرباح تستهدف الأسواق الخارجية.
وتتضمن المسودة المتداولة تفاصيل فنية وتجارية تتعلق بنوعية الوقود وكميات الشحنات وفحص الجودة ومواعيد التفريغ، إلى جانب ترتيبات مالية تشمل خطابات اعتماد مصرفية، وسط تساؤلات بشأن حجم الالتزامات المالية، وطبيعة الضمانات المحتملة، ومدى حماية أصول المنشأة الحكومية.
اتفاقية لتشغيل ثمانية خزانات
تحدد الوثيقة شركة مصافي عدن، المملوكة بالكامل للحكومة اليمنية، طرفاً أول، ويمثلها في الصفحة الأولى المهندس أحمد مساعد سعيد بصفته المدير التنفيذي في حكومة عدن المحتلة، فيما تمثل شركة «ZOD PETROLEUM OIL PRODUCT GAS TRADING LLC» الطرف الثاني، ويمثلها هشام الكربي بصفته الرئيس التنفيذي.
وتوضح مقدمة الاتفاقية أن الطرف الثاني سيتولى شراء المنتجات النفطية من مصادر خارجية، وتسليمها إلى خزانات التخزين المخصصة في مصفاة عدن، ثم إعادة بيعها، بصورة أساسية، إلى عملاء دوليين.
وتشير الحيثيات إلى أن شركة مصافي عدن تمتلك ثمانية خزانات لتخزين زيت الوقود، تحتاج إلى التنظيف وإجراء إصلاحات بسيطة لتصبح جاهزة لاستقبال المنتجات النفطية وفق المعايير الدولية المقبولة.
وفي المقابل، يتولى الطرف الثاني ترتيب أعمال تنظيف الخزانات وتجهيزها والأنظمة المرتبطة بها، تمهيداً لتشغيل المنشأة على المدى الطويل.
ولا توضح الصفحات المتاحة تكلفة أعمال التأهيل أو القيمة التقديرية للخزانات أو المدة الأصلية لاستغلالها، وهي تفاصيل ضرورية لتقييم العائد الذي ستحصل عليه المصفاة مقابل استخدام أصولها.
زيت غاز منخفض الكبريت وشحنات تصل إلى 70 ألف طن
تتضمن التفاصيل المنشورة عن المسودة أن النشاط التجاري يتمحور حول توريد واستلام وبيع زيت الغاز منخفض الكبريت، بتركيز كبريت يبلغ 10 أجزاء في المليون، مع توجيه المبيعات بصورة أساسية إلى عملاء في الدول المجاورة.
وتشير الشروط الفنية إلى أن كمية الشحنة الواحدة يجب ألا تتجاوز سعة الاستلام المتاحة، المقدرة بنحو 70 ألف طن متري، وأن تُحتسب الكميات وفق القياسات المسجلة في الخزانات المخصصة للنشاط.
وتنص التفاصيل على فحص جودة المنتج في مختبرات الطرف الأول، تحت إشراف مفتش مستقل يتفق عليه الطرفان، بما يتيح التحقق من مواصفات الشحنة قبل اعتماد نتائج الفحص.
كما تشمل إجراءات التسليم تجهيز الخزانات والأنظمة، والالتزام بمتطلبات التشغيل والسلامة ولوائح الموانئ، وقبول إشعارات جاهزية السفن ومعدلات التفريغ.
72 ساعة لشحنة من 60 ألف طن
تحدد المسودة معياراً زمنياً قدره 72 ساعة لتحميل أو تفريغ شحنة تبلغ 60 ألف طن متري، مع احتساب المدة تناسبياً وفق حجم الشحنة.
وتوزع شروط الفحص التكاليف بين الأطراف؛ إذ يتحمل البائع تكاليف فحص المنتج في ميناء التحميل، بينما تُقسم تكاليف الفحص في ميناء التفريغ بالتساوي بين المشتري والبائع.
وتشير الشروط التجارية إلى تطبيق قواعد التجارة الدولية «INCOTERMS 2020»، التي تحدد توزيع بعض الالتزامات والتكاليف والمخاطر بين البائع والمشتري، بحسب قاعدة التسليم المتفق عليها.
وتبرز هنا أهمية معرفة قاعدة التسليم المحددة في العقد النهائي، لأنها تؤثر في تحديد الطرف الذي يتحمل تكاليف النقل والتأمين والمخاطر خلال مراحل الشحن والتسليم.
كما تشير التفاصيل المنشورة إلى أن المسودة الحالية تمثل أساساً لاتفاقية تجارية أكثر تفصيلاً وإلزاماً يجري التفاوض بشأنها بين الطرفين، وهو ما يجعل التحقق من النسخة النهائية الموقعة أمراً ضرورياً لتحديد الالتزامات النافذة.
خطابات اعتماد بمليارات الريالات.. ما طبيعة الالتزامات؟
تتضمن المعلومات المنشورة عن المسودة أرقاماً مختلفة بشأن خطابات الاعتماد المصرفية المرتبطة بالصفقة.
ففي أحد البنود، يرد اعتماد مستندي غير مؤكد بقيمة 400 مليون ريال سعودي، بينما يشير بند آخر إلى إصدار خمسة خطابات اعتماد، بقيمة ملياري ريال سعودي لكل خطاب، بإجمالي عشرة مليارات ريال سعودي، أي ما يعادل نحو 2.67 مليار دولار.
ويُشار إلى البنك الأهلي اليمني ضمن ترتيبات فتح الاعتماد، وإلى مصرف الراجحي السعودي ضمن ترتيبات الإصدار أو التأكيد المصرفي، وفقاً للصياغة الواردة في المسودة المتداولة.
وتحدد الشروط صلاحية أولية للاعتماد تبلغ 180 يوماً، مع إمكانية تمديدها إلى مدة إجمالية تصل إلى 15 شهراً من تاريخ تسليم الشحنة، ضمن ترتيبات للدفع المؤجل.
كما تشير التفاصيل إلى أن هيكل التكاليف المالية سيُحدد في ملحق منفصل يخضع للمراجعة والموافقة من الطرفين.
ولا تعني قيمة خطابات الاعتماد بالضرورة أن قيمة العقد نفسه تبلغ عشرة مليارات ريال سعودي، أو أن المبلغ دُفع بالفعل؛ فهذه الاعتمادات أدوات مصرفية تخضع لشروطها، ويستلزم تحديد الالتزامات الفعلية الاطلاع على نصوصها الكاملة وملاحقها.
شركة زود وحصة الأرباح
تشير المعلومات المتداولة عن الاتفاقية إلى أن شركة زود ستحصل على 50% من صافي الأرباح الناتجة عن النشاط التجاري، فيما ترد شركة «كوانتوم إف زي إي» ضمن الجهات التي قد تتولى تمويل الشركة أو تقديم ضمانات مرتبطة بخطابات الاعتماد.
لكن الصفحات المتاحة من الاتفاقية لا تعرض بصورة كاملة آلية احتساب صافي الأرباح، ولا جميع التكاليف التي ستُخصم قبل توزيعها، أو مقدار مساهمة كل طرف في التمويل والتشغيل والتأهيل.
ولذلك، فإن تقييم عدالة تقاسم الأرباح يتطلب معرفة تكلفة شراء المنتجات، ونفقات تشغيل الخزانات، وأعمال الصيانة والتأهيل، والتأمين، والنقل، والرسوم المصرفية، إلى جانب تحديد المخاطر التي يتحملها كل طرف.
كما يجب توضيح المقابل الذي تحصل عليه شركة مصافي عدن نظير استخدام خزاناتها ومرافقها، وما إذا كانت ستحصل على أي رسوم إضافية مستقلة عن حصتها من الأرباح.
الضمانات المحتملة.. هل تشمل أصول المصفاة؟
تثير المعلومات المتداولة عن ضمانات مرتبطة بخطابات الاعتماد تساؤلات بشأن احتمال استخدام أصول مصافي عدن لتأمين الالتزامات المالية.
فإذا كانت هناك ضمانات أو رهون فعلية على أصول المصفاة، فإن طبيعتها وحدودها وشروط تنفيذها عند التعثر تصبح من أهم المسائل التي ينبغي توضيحها.
ويجب التمييز بين خطاب الاعتماد المصرفي، والضمان المالي، ورهن الأصول؛ إذ تختلف الآثار القانونية لكل منها، ولا يكفي ورود اسم منشأة حكومية في ترتيبات التمويل لإثبات أن أصولها مرهونة فعلياً.
ولا تثبت الصفحتان المتاحتان وجود رهن نافذ على الخزانات أو المعدات أو المنشآت الثابتة، كما لا توضحان الموافقات الرسمية التي قد تكون صدرت بشأن الضمانات المحتملة.
ومن ثم، فإن نشر الملاحق المصرفية وتحديد الأصول المشمولة بأي ضمانات، إن وجدت، يمثلان خطوة أساسية لتقييم المخاطر التي قد تتحملها المنشأة الحكومية.
إعفاءات ضريبية وتأمين شامل
ينص البند «ح» في الصفحة الرابعة على ضمان إعفاء المنتجات التي تدخل إلى مرافق الطرف الأول أو تخرج منها من الضرائب والرسوم الجمركية طوال مدة الاتفاقية.
ويستدعي ذلك توضيح الأساس القانوني للإعفاء، والجهة المخولة بمنحه، ونطاق تطبيقه، ومدى توافقه مع التشريعات والقرارات الحكومية النافذة.
كما تنص الاتفاقية على ترتيب تأمين شامل طوال مدة العقد، يغطي المخاطر السياسية والمصادرة والحرب والتأميم، إضافة إلى المخاطر البيئية والتلوث، ويشمل الخزانات والمضخات والأنابيب والصمامات والأرصفة البحرية والمعدات الأخرى.
وتحدد الاتفاقية الطرف الأول مستفيداً أولاً من التعويضات عند وقوع خسارة، على أن يتولى الطرف الثاني ترتيب التأمين نيابة عنه، وتُقسم تكلفته بالتساوي بين الطرفين.
ويحتاج تقييم هذا الترتيب إلى معرفة قيمة التغطية التأمينية والاستثناءات وحدود التعويض، والجهة التي تتحمل الخسائر التي لا يغطيها التأمين.
أسئلة تنتظر إجابات رسمية
تثير بنود الاتفاقية والتفاصيل المتداولة بشأن ترتيباتها المالية مجموعة من الأسئلة الأساسية:
هل الاتفاقية المؤرخة في 30 مارس 2026 نهائية ونافذة، أم أنها مسودة تنتظر استكمال الموافقات؟
ما تكلفة تأهيل الخزانات الثمانية، وما المدة التي سيستخدمها الطرف الثاني؟
ما القيمة الفعلية للاستثمارات والالتزامات المالية التي يتحملها كل طرف؟
ما تفسير الاختلاف بين الاعتماد البالغ 400 مليون ريال سعودي وإجمالي الاعتمادات الخمسة البالغ عشرة مليارات ريال؟
هل توجد ضمانات أو رهون فعلية مرتبطة بأصول المصفاة، وما الأصول المشمولة بها؟
كيف تُحسب الأرباح الصافية، وما التكاليف التي تُخصم قبل توزيعها؟
ما الأساس القانوني للإعفاءات الضريبية والجمركية الواردة في الاتفاقية؟
ما الضمانات التي تحمي مستحقات شركة مصافي عدن وأصولها إذا تعثر تنفيذ المشروع؟
الخلاصة
تكشف الوثائق المتاحة عن شراكة تجارية لتخزين وتداول زيت الغاز منخفض الكبريت عبر خزانات شركة مصافي عدن، مع تفاصيل فنية تتعلق بسعة الشحنات وفحص الجودة ومواعيد التفريغ، وترتيبات مالية تشمل خطابات اعتماد مصرفية وتقاسماً للأرباح.
وتبقى النقاط الأكثر أهمية في تحديد القيمة الفعلية للتمويل، وتفسير الاختلاف بين أرقام الاعتمادات، وتوضيح طبيعة الضمانات، وآلية احتساب الأرباح، والأساس القانوني للإعفاءات.
ووفق رصد موقع صحيفة الأوراق، فإن حماية المال العام تتطلب نشر النسخة النهائية الكاملة للاتفاقية وملاحقها المالية والفنية، وتوضيح الالتزامات التي يتحملها كل طرف، بما يضمن الشفافية ويحمي أصول شركة مصافي عدن.